lunes, 1 de agosto de 2011

Definicion de Comput@cion Inform@tic@


La Informática o computación es la ciencia del tratamiento automático de la información mediante un computador (llamado también ordenador o computadora).

Entre las tareas más populares que ha facilitado
esta tecnología se encuentran: elaborar documentos, enviar y recibir correo electrónico, dibujar, crear efectos visuales y sonoros, maquetar folletos y libros, manejar la información contable en una empresa, reproducir música, controlar procesos industriales y jugar.


Informática es un vocablo inspirado en el francés informatique, formado a su vez por la conjunción de las palabras information y automatique, para dar idea de la automatización de la información que se logra con los sistemas computacionales. Esta palabra se usa principalmente en España. Computación se usa sobre todo en América y proviene de cómputo (o cálculo).
La informática es un amplio campo que incluye los fundamentos teóricos, el diseño, la programación y el uso de las computadoras (ordenadores).

COMPUTACION

Las ciencias de la computación son aquellas que abarcan el estudio de las bases teóricas de la información y la computación, así como su aplicación en sistemas computacionales. Existen diversos campos o disciplinas dentro de las Ciencias de la Computación o Ciencias Computacionales; algunos enfatizan los resultados específicos del cómputo (como los gráficos por computadora), mientras que otros (como la teoría de la complejidad computacional) se relacionan con propiedades de los algoritmos usados al realizar cómputos. Otros por su parte se enfocan en los problemas que requieren la implementación de cómputos.
                      
 Por ejemplo, los estudios de la teoría de lenguajes de programación describen un cómputo, mientras que la programación de computadoras aplica lenguajes de programación específicos para desarrollar una solución a un problema computacional concreto. La informática se refiere al tratamiento automatizado de la información de una forma útil y oportuna. No se debe confundir el carácter teórico de esta ciencia con otros aspectos prácticos como Internet.

                                                             Monitor3.gifFuga_pc.gif
                                       Tastiera.gif
                                                                                    

INFORMATICA

Como definición de informática se suele aceptar "ciencia que estudia el tratamiento automático de la información". El término procede del francés "informatique" formado a su vez por la conjunción de las palabras "information" y "automatique". No obstante en sudamérica, se suele utilizar más la palabra "computación", más cercano a la expresión anglosajona de "Computer Sciences" (CS) o ciencias de la computación.

                                                     Scrivi_pc.gif


Esta acepción es muy general y tiende a la confusión entre ella y sus aplicaciones. Así manejar un procesador de textos tipo Word u OpenOffice es ofimática, no informática. Diseñar un sistema informático para el procesado de textos, sí podemos englobarlo dentro de las tareas de la informática.

Así la informática estudia lo que los programas pueden o no hacer (teoría de la computabilidad) , de la eficiencia de los algoritmos que emplean (complejidad algorítmica, como han de organizar y almacenar los datos (estructuras/tipos de datos) y de la comunicación entre programas y humanos (interfaces de usuario y lenguajes de programación).


                                           Comunicazione_pc.gif 

                                              Internet.gif


miércoles, 27 de julio de 2011

BOLET@ DE VENT@


oleta   de venta 


La boleta de venta tiene por finalidad acreditar o respaldar la transferencia de bienes, la entrega en uso o la prestación    de servicios en operaciones con consumidores o usuarios finales y en operaciones realizadas por los sujetos del Régimen Unico Simplificado.


CLASES DE BOLETA

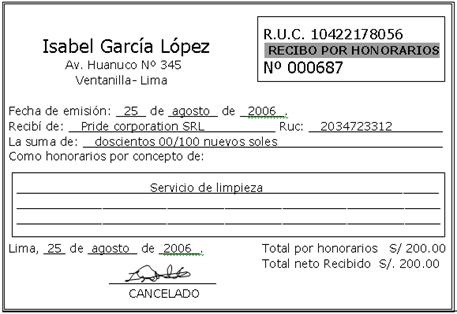
*Boletas por Honorarios

  • Por la prestación de servicios a través del ejercicio individual de cualquier profesión, arte, ciencia u oficio.
  • Por todo otro servicio que genere rentas de Cuarta categoría, salvo lo establecido en el numeral 5 del artículo 7 del Reglamento.


*Boletas de Venta
  • En operaciones con consumidores usualmente finales.
  • En operaciones realizadas por lo sujetos del RUS.
No podrán ejercer el derecho al crédito fiscal ni podrán sustentar gastos o costos para efecto tributario salvo en los casos que la ley lo permita.


USOS
  1. Consigna el importe más no detalla el IGV.
  2. Estos comprobantes no dan derecho al crédito fiscal ni pueden utilizarse para sustentar gastos y/o costos para efectos tributarios.
  3. Podrán ser utilizados a fin de sustentar gasto o costos para efecto tributario salvo en los casos que la ley lo permita.
¿ Quiénes deben entregar Boleta de Venta

* Todos aquellos que vendan bienes o presten servicios a consumidores finales, por ejemplo en bodegas, restaurantes, farmacias, zapaterías, ferreterías, etc.
* Aquellos comprendidos en el Nuevo Régimen Único Simplificado.


¿ Debe identificarse al comprador o usuario ?


 Cuando el importe de la venta y/o el servicio prestado supere 1/2 U.I.T (Unidad Impositiva Tributaria) por operación será necesario identificar al comprador o usuario, consignando en el comprobante sus apellidos y nombres completos, dirección y número de su documento de identidad.


¿ Existe un monto mínimo para la emisión de Boletas de Venta ?En efecto, si el monto de la venta no supera los cinco nuevos soles ( S/5.00 ) no hay obligación de entregar Boleta de Venta, salvo que el comprador lo solicite.

En estos casos, el vendedor deberá llevar un control diario, emitiendo una Boleta de Venta al final del día por el importe total de estas operaciones. Debe conservar en su poder el original y copia de la Boleta.


IMPORT@NCIA DE L@ CONT@BILID@D


Desde la antiguedad la contabilidad ha sido importante y poco ha poco ha ido evolucionando.
La contabilidad tiene sus primeras manifestaciones con los primeros etapas de desarrollo de la civilización. En cuanto el hombre inicia su actividad como agricultor, se encuentra con la necesidad de registrar y estudiar su gestión. Era necesario poder comparar cosechas y producción de ganado. Además, en cuanto empezó a realizar “trueques” y “ventas” era necesario tener un histórico de “precios”


.De hecho esto empezó antes de que existiera siquiera el concepto de “número”. En las primeras ciudades de la humanidad (Jericó es el más antiguo descubierto hasta el momento) utilizaban bolas diminutas figuritas de arcilla para contar y representar las riquezas. Los propietarios importantes usaban estas fichas para inventariar y controlar sus bienes. Si las esferas de arcilla eran ovejas las pequeñas pirámides podían representar cantidades de grano o pienso.

Todos tenemos en nuestra vida cotidiana la necesidad de tener un cierto control de cuáles son nuestros gastos y nuestros ingresos. Necesitamos conocer a qué necesidades debemos hacer frente y con qué recursos contamos para ello. Sin este control, nos arriesgaríamos a agotar nuestros ingresos a mitad de mes, o desconoceríamos el importe de los préstamos que nos hubiese concedido el banco para comprar un piso y que todavía se debe devolver.
Esta tarea puede resultar sencilla en el ámbito de una familia (basta con una libreta en la que anotar los gastos en que se vaya incurriendo y el dinero disponible), pero en buena medida depende de la cantidad de operaciones que se quieran registrar.
Imaginémonos ahora un empresario en la realización de sus actividades.


Este empresario necesitará conocer, de alguna manera, cómo va la marcha de sus negocios. Si en el caso de los particulares, esto se puede conseguir de forma relativamente fácil, en el caso de una empresa esta operación puede ser sumamente compleja. Una empresa puede mover cada día gran cantidad de dinero, y realizar multitud de operaciones que deben ser registradas. Lógicamente, este registro no puede hacerse de cualquier manera, es necesario que se haga de forma clara, ordenada y metódica para que posteriormente, el empresario o cualquier otra persona, pueda consultarlo sin problemas.


                         No hay que confundir nunca el conocimiento con la sabiduría.                            
                El primero nos   sirve para ganarnos la vida; la sabiduría nos ayuda a vivir.